Comprar sobre plano: ventajas, riesgos y qué revisar en el contrato
Todo lo que debes saber antes de comprar una vivienda sobre plano: garantías legales, cláusulas del contrato, avales bancarios y señales de alerta.

Comprar una vivienda sobre plano implica firmar un contrato y adelantar dinero para una casa todavía sin terminar. Antes de comprometerte, necesitas comprobar el proyecto, la fecha de entrega y los documentos que protegen tus pagos.
¿Qué garantías tienes al comprar sobre plano?
El aval bancario o seguro de caución protege la devolución de tus anticipos si la construcción no se inicia o no termina en el plazo pactado, bajo los requisitos legales. No asegura que la promoción vaya a construirse ni que las llaves lleguen a tiempo.
En el régimen vigente, la obligación de garantizar nace desde la obtención de la licencia de edificación. La cobertura incluye los anticipos, sus impuestos y el interés legal. Comprueba la licencia, el documento de garantía individualizado y la cuenta especial antes de pagar: la publicidad de una promoción no sustituye esos documentos.
Si te piden una reserva antes de la licencia
No des por hecho que el dinero ya está avalado. Pide por escrito qué entregas, a quién, cuándo se devuelve y qué garantía existe en ese momento. La protección concreta depende de la documentación y del régimen aplicable; revisa esas condiciones antes de comprometer el ahorro.
Los nuevos avales de Madrid para reducir anticipos
La línea anunciada el 4 de noviembre de 2026 busca evitar que el comprador adelante hasta el 10 % del precio durante la construcción. Tiene una finalidad distinta de la garantía de devolución de las cantidades que sí se entregan a cuenta. Antes de modificar un calendario de pagos, hay que confirmar que la operación puede acogerse al sistema y documentar las nuevas condiciones. Detallamos qué se ha anunciado y qué queda por concretar sobre los avales para anticipos de obra nueva en Madrid.
1. ¿Qué significa comprar sobre plano?
Comprar sobre plano significa adquirir una vivienda que aún no está construida. Firmas un contrato con la promotora basándote en los planos arquitectónicos, la memoria de calidades y las imágenes del proyecto. La vivienda se construirá en los meses (o años) siguientes y, al finalizar la obra, se escritura y se te entregan las llaves.
En la práctica, el proceso suele seguir estos pasos:
- Reserva: entregas una señal (habitualmente entre 3.000 y 6.000 euros) y firmas un documento de reserva.
- Contrato de compraventa: en un plazo de 15 a 30 días firmas el contrato privado de compraventa y desembolsas un porcentaje adicional (normalmente hasta completar el 10-20% del precio).
- Pagos durante la construcción: mientras se construye la vivienda, realizas pagos periódicos (mensuales o trimestrales) hasta completar el 20-30% del precio total.
- Escritura pública y entrega de llaves: al finalizar la obra, firmas ante notario y pagas el porcentaje restante (70-80%), normalmente financiado con una hipoteca. Antes de firmar, revisa la vivienda con un checklist para la entrega de llaves.
Este modelo tiene implicaciones importantes: estás pagando por algo que no existe todavía, lo que te otorga ciertos derechos pero también te expone a riesgos que no tendrías al comprar una vivienda ya terminada.
2. Ventajas de comprar sobre plano
Personalización de acabados
Es la ventaja que más valoran los compradores. Al comprar en fases tempranas, la promotora suele permitirte elegir entre varias opciones de suelos, carpintería interior, sanitarios, encimeras e incluso distribución (tabiquería). El grado de personalización varía: algunas promotoras ofrecen un catálogo con dos o tres opciones por partida; otras permiten modificaciones más amplias con presupuesto adicional.
En cualquier caso, comprar sobre plano te permite tener una vivienda adaptada a tus gustos sin necesidad de hacer reformas al entrar, algo que sí ocurre habitualmente en segunda mano. Comparamos precio, impuestos y gastos en obra nueva frente a segunda mano en Madrid.
Precio potencialmente más favorable
Las promotoras suelen lanzar la comercialización con precios de salida más ajustados para atraer a los primeros compradores y generar un volumen de ventas que refuerce la viabilidad financiera del proyecto. A medida que avanza la construcción y se van vendiendo unidades, los precios tienden a subir.
En mercados con tendencia alcista —como el actual en Madrid—, comprar sobre plano puede suponer un ahorro del 10-15% respecto al precio final que tendrá la vivienda una vez terminada. No es una regla universal (depende de la zona, la demanda y la política comercial de la promotora), pero es un patrón que se repite con frecuencia.
Plan de pagos fraccionado
A diferencia de comprar una vivienda ya terminada, donde necesitas disponer de toda la entrada de golpe, la compra sobre plano te permite ir desembolsando el dinero a lo largo de 18-24 meses de construcción. Esto facilita la planificación financiera: puedes ir ahorrando mientras la obra avanza.
Plan de pagos habitual en promociones de Ahijones
Reserva: 3.000-6.000 euros (se firma el contrato de reserva)
Contrato de compraventa: 10-20% del precio (descontando la reserva)
Durante la construcción: pagos mensuales o trimestrales hasta completar el 20-30% del precio
Escritura: 70-80% restante (normalmente financiado con hipoteca)
Vivienda nueva con máxima eficiencia energética
Las viviendas de obra nueva deben cumplir el Código Técnico de la Edificación vigente, lo que garantiza estándares altos de aislamiento térmico, acústico y eficiencia energética. Muchas promociones actuales alcanzan calificación energética A o B, lo que se traduce en facturas de energía significativamente menores que en viviendas antiguas.
3. Riesgos reales: lo que puede salir mal
Retrasos en la entrega
Un retraso puede obligarte a prolongar un alquiler, aplazar una mudanza o volver a negociar la financiación. Pide una fecha de entrega definida y comprueba qué dice el contrato sobre las causas de demora y sus consecuencias.
La duración del retraso, por sí sola, no determina una indemnización ni permite aplicar una regla universal para resolver la compra. Más adelante distinguimos la devolución de anticipos, los daños y la penalización pactada.
Cambios en las calidades
El contrato debe especificar la memoria de calidades: marcas y modelos de sanitarios, pavimentos, griferías, ventanas, electrodomésticos, etc. El riesgo aparece cuando el contrato incluye cláusulas del tipo “o similar” que permiten a la promotora sustituir materiales por otros de “calidad equivalente”, algo que no siempre es así en la práctica.
Insolvencia del promotor
Si la promotora entra en concurso de acreedores, la obra puede paralizarse y la recuperación del dinero complicarse. El aval o seguro permite reclamar al garante cuando se cumplen los requisitos de cobertura y reclamación. Su existencia no convierte cualquier incidencia en un cobro inmediato.
Comprueba la garantía antes de pagar
Pide el documento que identifica tu vivienda, tus anticipos y la entidad garante. Si falta, solicita una revisión antes de entregar más dinero. Si ya has pagado sin recibirlo, conserva contratos y justificantes: su ausencia no permite concluir, por sí sola, que hayas perdido todos tus derechos.
Cambios en las condiciones hipotecarias
Desde que firmas el contrato de compraventa hasta que escrituras pueden pasar 18-24 meses. En ese tiempo, las condiciones del mercado hipotecario pueden cambiar: tipos de interés más altos, criterios de concesión más estrictos o cambios en tu situación laboral que afecten a tu capacidad de endeudamiento. Es un riesgo financiero que conviene tener presente. Consulta nuestra guía de hipotecas fija, variable y mixta para entender las opciones actuales.
4. Marco legal: las garantías que te protegen
Para las operaciones sujetas al régimen vigente desde el 1 de enero de 2016, la referencia es la disposición adicional primera de la LOE, reformada por la Ley 20/2015. La antigua Ley 57/1968 quedó derogada; una compra anterior exige comprobar su régimen propio.
Qué documentos y cobertura debes comprobar
- Licencia de edificación concedida: marca el inicio de la obligación legal de garantizar los anticipos. Una solicitud de licencia no equivale a su concesión.
- Aval bancario o seguro de caución: la garantía debe cubrir las cantidades anticipadas previstas en el contrato, incluidos los impuestos aplicables, más el interés legal desde cada entrega efectiva hasta la fecha prevista de entrega de la vivienda.
- Documento individualizado: al formalizar el contrato de compraventa, el promotor debe entregar la acreditación de la garantía de tus anticipos. Una póliza genérica de la promoción no sustituye esa comprobación.
- Cuenta especial: los pagos deben ingresarse en la cuenta designada, separada de otros fondos del promotor y destinada a las atenciones de la construcción. Guarda cada justificante.
- Información en el contrato: debe identificar al garante y la cuenta, y recoger la devolución de anticipos, impuestos e intereses si no se inicia o termina la construcción en plazo o no se obtiene el título que permita ocupar la vivienda.
Cuándo se reclama y cuándo se cancela
Si la construcción no se inicia o no llega a buen fin en el plazo convenido, la vía prevista exige requerir de manera fehaciente la devolución al promotor. Si pasan 30 días sin devolución, se puede reclamar al banco o aseguradora. La ley permite acudir directamente al garante cuando no sea posible la reclamación previa al promotor. Los pasos y documentos se explican en el apartado de retrasos.
La cancelación requiere el documento administrativo que permita ocupar la vivienda y la acreditación de su entrega. La LOE contempla también el supuesto de que, cumplidas esas condiciones, el comprador rehúse recibirla: no debe confundirse la mera terminación de la obra con la cancelación de la garantía.
El banco que recibe los pagos
La responsabilidad del banco receptor y la del banco avalista son cuestiones distintas. El Banco de España explica las obligaciones y la jurisprudencia sobre anticipos. Para reclamar al receptor hay que revisar el régimen aplicable y cómo se hicieron los ingresos; no basta con que el promotor tenga una cuenta en esa entidad.
5. El contrato de reserva: qué debe incluir
El contrato de reserva es un documento privado, no regulado expresamente por ley, que se ampara en el principio de libertad de pactos del artículo 1255 del Código Civil. Su finalidad es que ambas partes se comprometan a continuar con la compraventa. Aunque su contenido varía entre promotoras, estos son los puntos esenciales:
- Identificación completa de la promotora (nombre social, CIF, datos registrales) y del comprador.
- Descripción de la vivienda: ubicación exacta (portal, planta, letra), superficie útil y construida, anejos vinculados (garaje, trastero).
- Precio total de la vivienda, desglosado: precio base + IVA.
- Cantidad de la reserva y forma de pago (transferencia, cheque).
- Plazo para firmar el contrato de compraventa: normalmente 15-30 días.
- Condiciones de devolución: qué ocurre si no se firma la compraventa, no se obtiene la licencia o decides desistir. Que el pago se descuente del precio no significa que puedas recuperarlo al renunciar. Tampoco toda reserva funciona como arras penitenciales: revisa la naturaleza del pacto y sus consecuencias.
Consejo
Antes de firmar la reserva, solicita a la promotora la nota simple del Registro de la Propiedad del suelo donde se construirá, para verificar que es propietaria del terreno y que no existen cargas o embargos. También puedes pedir la licencia de obras para confirmar que el proyecto tiene todos los permisos.
6. El contrato de compraventa: cláusulas clave a revisar
El contrato privado de compraventa es el documento central de toda la operación. Es vinculante para ambas partes y establece todas las condiciones de la compra. Estas son las cláusulas que debes revisar con lupa:
Descripción detallada de la vivienda
El contrato debe incluir la superficie útil y construida (con y sin elementos comunes), la distribución (número de dormitorios, baños, terrazas), la orientación, la planta y la ubicación exacta dentro de la promoción. No te conformes con referencias genéricas: exige que se adjunten los planos de la vivienda como anexo del contrato.
Memoria de calidades
Debe ser un documento detallado que especifique, partida por partida, los materiales y acabados: tipo de pavimento, marca y modelo de sanitarios, griferías, carpintería exterior e interior, tipo de cocina, encimera, electrodomésticos incluidos, sistema de climatización, etc.
Atención a la cláusula “o similar”: si aparece, exige que se concrete qué se entiende por similar (misma gama, mismo rango de precio) o, mejor aún, que se elimine.
Precio y plan de pagos
El contrato debe detallar el precio total (IVA incluido o desglosado) y el calendario completo de pagos: cuánto has entregado como reserva, cuánto pagas al firmar el contrato, cuánto durante la construcción (importes y fechas) y cuánto en escritura. Si quieres entender los impuestos y gastos adicionales que conlleva la compra, consulta nuestra guía de gastos de compra de obra nueva en Madrid.
Fecha de entrega y cláusula de penalización
La fecha de entrega debe estar claramente definida. Desconfía de expresiones como “entrega aproximada” o “plazo estimado” sin más concreción. Pide una fecha concreta y revisa cualquier cláusula de prórroga: no presupongas que el promotor dispone de meses adicionales de tolerancia. Puede pactarse una cláusula de penalización, indicando desde cuándo se aplica, cómo se calcula y con qué reclamaciones es compatible.
Condiciones resolutorias
Revisa las cláusulas sobre incumplimiento de la entrega, cambios de calidades o superficie y sus consecuencias. El contrato no agota tus derechos legales, y resolver la compra requiere valorar el incumplimiento y el régimen aplicable; no lo determina por sí solo un número de meses o un porcentaje de diferencia.
Garantías de cantidades entregadas a cuenta
El contrato debe identificar el aval o seguro y la entidad garante. Pide el documento individualizado y contrasta su cobertura con el calendario completo de anticipos, los impuestos y los intereses: comprobar solo el importe de la primera señal no es suficiente.
7. Aval bancario vs seguro de caución: diferencias
Son las dos modalidades previstas para garantizar los anticipos. La comprobación práctica consiste en revisar quién responde, qué importes cubre y cómo se reclama, sin dar por hecho que una modalidad se cobra automáticamente.
| Qué revisar | Aval bancario | Seguro de caución |
|---|---|---|
| Entidad garante | Entidad de crédito autorizada | Aseguradora autorizada |
| Documento | Acreditación individualizada de la garantía de tus anticipos | Póliza individual que identifica al comprador y la vivienda |
| Cobertura | Anticipos, impuestos aplicables e interés legal | Anticipos, impuestos aplicables e interés legal |
| Reclamación | Al avalista, con la documentación del incumplimiento y del requerimiento previo cuando proceda | A la aseguradora, acreditando el supuesto cubierto, los pagos y el requerimiento previo cuando proceda |
El procedimiento previo de 30 días sin devolución tras el requerimiento al promotor se aplica a ambas modalidades, con la excepción de imposibilidad de reclamarle. Para el seguro, la LOE fija además un plazo de 30 días para indemnizar desde la reclamación a la aseguradora, cumplidos los requisitos de cobertura.
Antes de cada nuevo pago
Comprueba que el documento y su importe cubren el calendario de anticipos. Si cambian los pagos o se pacta una nueva fecha de entrega, pide que se revise y, cuando corresponda, se amplíe la garantía. Conserva el contrato, sus anexos y los justificantes de ingreso.
8. Retrasos: devolución de anticipos, daños y penalización
Ante un retraso, revisa la fecha pactada, las prórrogas que hayas aceptado, la situación de la obra y las comunicaciones del promotor. No hay una regla general de seis o doce meses que decida por sí sola cuándo puedes resolver la compra o qué indemnización te corresponde.
Continuar con la compra o pedir la devolución
La LOE contempla la devolución de anticipos ante la falta de inicio o entrega de la vivienda, o la concesión de una prórroga documentada con una nueva fecha. Antes de aceptar una ampliación, comprueba también cómo queda la garantía.
El artículo 1124 del Código Civil regula la elección entre exigir el cumplimiento o la resolución por incumplimiento. Su aplicación a una compra concreta exige valorar el contrato y los hechos: una fecha vencida no convierte cualquier reclamación en una devolución inmediata.
Qué ocurre con los gastos y la cláusula penal
Los gastos de alquiler, almacenaje o una mudanza aplazada pueden servir para documentar un perjuicio. Guarda facturas y contratos, y acredita su relación con el retraso. No existe una tarifa automática por mes de demora ni debe darse por reconocida una indemnización equivalente al alquiler de mercado sin examinar el caso.
Si negocias una penalización, deja por escrito el supuesto que la activa, el importe o fórmula y su relación con el cumplimiento, la resolución y los daños adicionales. Según el artículo 1152 del Código Civil, la pena sustituye, salvo pacto distinto, la indemnización de daños y los intereses. No sumes todos los conceptos automáticamente.
Cómo documentar la reclamación de anticipos
- Reúne la documentación: contrato, anexos, licencia, aval o póliza, justificantes de los pagos y comunicaciones sobre la entrega. Identifica las cantidades abonadas y las fechas.
- Revisa la vía aplicable: antes de comunicar la resolución o aceptar otra prórroga, comprueba con asesoramiento independiente el incumplimiento y los plazos del contrato y la garantía.
- Requiere fehacientemente al promotor la devolución de anticipos, impuestos e intereses cuando corresponda. Un burofax con certificación de contenido y constancia de recepción permite documentar qué se ha pedido y cuándo. Pedir solo información sobre las obras no equivale a pedir la devolución.
- Si pasan 30 días sin devolución, reclama al garante aportando los documentos. Si no es posible reclamar previamente al promotor, la LOE permite dirigirse directamente al banco avalista o aseguradora; documenta esa imposibilidad.
No dejes pasar los plazos mientras intercambias mensajes informales. Para el aval, la LOE prevé su caducidad si transcurren dos años desde el incumplimiento de la obligación garantizada sin el requerimiento de rescisión y devolución previsto en la norma. Esto no es un plazo universal para todas las acciones ni una recomendación de esperar dos años.
9. Checklist: 10 puntos que revisar antes de firmar
Antes de firmar cualquier documento, repasa esta lista punto por punto. Si alguno no se cumple, no firmes hasta que se resuelva:
1. Nota simple del Registro de la Propiedad. Verifica que la promotora es propietaria del suelo, que el terreno tiene uso residencial y que no existen cargas, embargos ni hipotecas que afecten a tu vivienda.
2. Licencia de obras. Comprueba si está concedida, su alcance y a qué proyecto corresponde. Si solo se ha solicitado, revisa especialmente las condiciones de cualquier reserva: no presupongas que ya existe la garantía legal de anticipos.
3. Aval bancario o seguro de caución individualizado. Pide el documento de garantía al formalizar la compraventa y revísalo antes de pagar. Comprueba comprador, vivienda, entidad, anticipos previstos, impuestos e interés legal. Una reserva anterior a la licencia requiere revisar su protección concreta.
4. Memoria de calidades detallada. Debe ser un documento concreto, con marcas, modelos y especificaciones técnicas, no descripciones genéricas. Revisa que no contenga cláusulas “o similar” abusivas.
5. Planos de la vivienda como anexo del contrato. Los planos deben formar parte del contrato, no ser un documento aparte que la promotora pueda modificar unilateralmente. Verifica superficie útil, distribución y orientación.
6. Precio total cerrado y plan de pagos detallado. El contrato debe especificar el precio final con IVA incluido (o desglosado con claridad) y el calendario completo de pagos con fechas e importes exactos.
7. Fecha de entrega y posibles prórrogas. Pide una fecha definida. Revisa las causas de ampliación y, si se pacta una penalización, cuándo se activa y cómo se calcula; no existe un margen de tolerancia automático.
8. Condiciones de resolución del contrato. Revisa las consecuencias del incumplimiento, las modificaciones y los pasos para reclamar. No presupongas que un retraso o una diferencia de superficie activa siempre la misma devolución.
9. Cuenta especial de ingresos. Verifica que las cantidades que entregas se ingresan en una cuenta bancaria especial y separada, destinada exclusivamente a la construcción de la promoción. Es una obligación legal de la promotora.
10. Garantías de la edificación. Comprueba la garantía decenal que corresponda a la promoción y la documentación de la obra. La responsabilidad por defectos constructivos y la protección de tus anticipos son distintas: el seguro decenal no sustituye el aval o seguro de caución de las entregas a cuenta.
Recomendación
No firmes el contrato de compraventa en el mismo momento en que te lo presenten. Pide una copia para llevártela a casa, léela con calma y, si es posible, consúltala con un abogado especializado en derecho inmobiliario. Solicita presupuesto para esa revisión y lleva también la reserva, el calendario de pagos y la garantía.
10. Comprar sobre plano en Los Ahijones
Si estás valorando comprar vivienda en Los Ahijones, la compra sobre plano es prácticamente el escenario estándar. El barrio está en pleno desarrollo y la mayoría de promociones se encuentran en fase de comercialización o construcción. Eso significa que puedes aprovechar todas las ventajas que hemos descrito: personalización de acabados, plan de pagos escalonado y precios de lanzamiento.
En una compra sobre plano en Los Ahijones, comprueba la documentación de esa promoción y esa vivienda: licencia concedida, contrato, pagos previstos, cuenta especial y garantía individualizada. Que una empresa comercialice vivienda libre o protegida no acredita por sí solo que tus anticipos concretos estén cubiertos.
Compara con la documentación delante
Pide los documentos de garantía antes de comprometer tus pagos. Para conocer las promociones disponibles y consultar sus datos, visita nuestra sección de promociones.
Comprar sobre plano no tiene por qué ser una apuesta a ciegas. Con la información adecuada, las preguntas correctas y la documentación en regla, es una de las formas más inteligentes de acceder a una vivienda nueva. Lo importante es que vayas preparado, que no firmes nada sin entenderlo y que exijas todo lo que la ley te reconoce como comprador. Revisión de garantías y reclamaciones: 27 de septiembre de 2026.
Articulos relacionados

Transporte en Los Berrocales: qué autobús y qué metro hay ahora
Ninguna línea regular de la EMT entra todavía en Los Berrocales. Paradas, estaciones y distancias reales desde las primeras viviendas, y lo que está previsto.
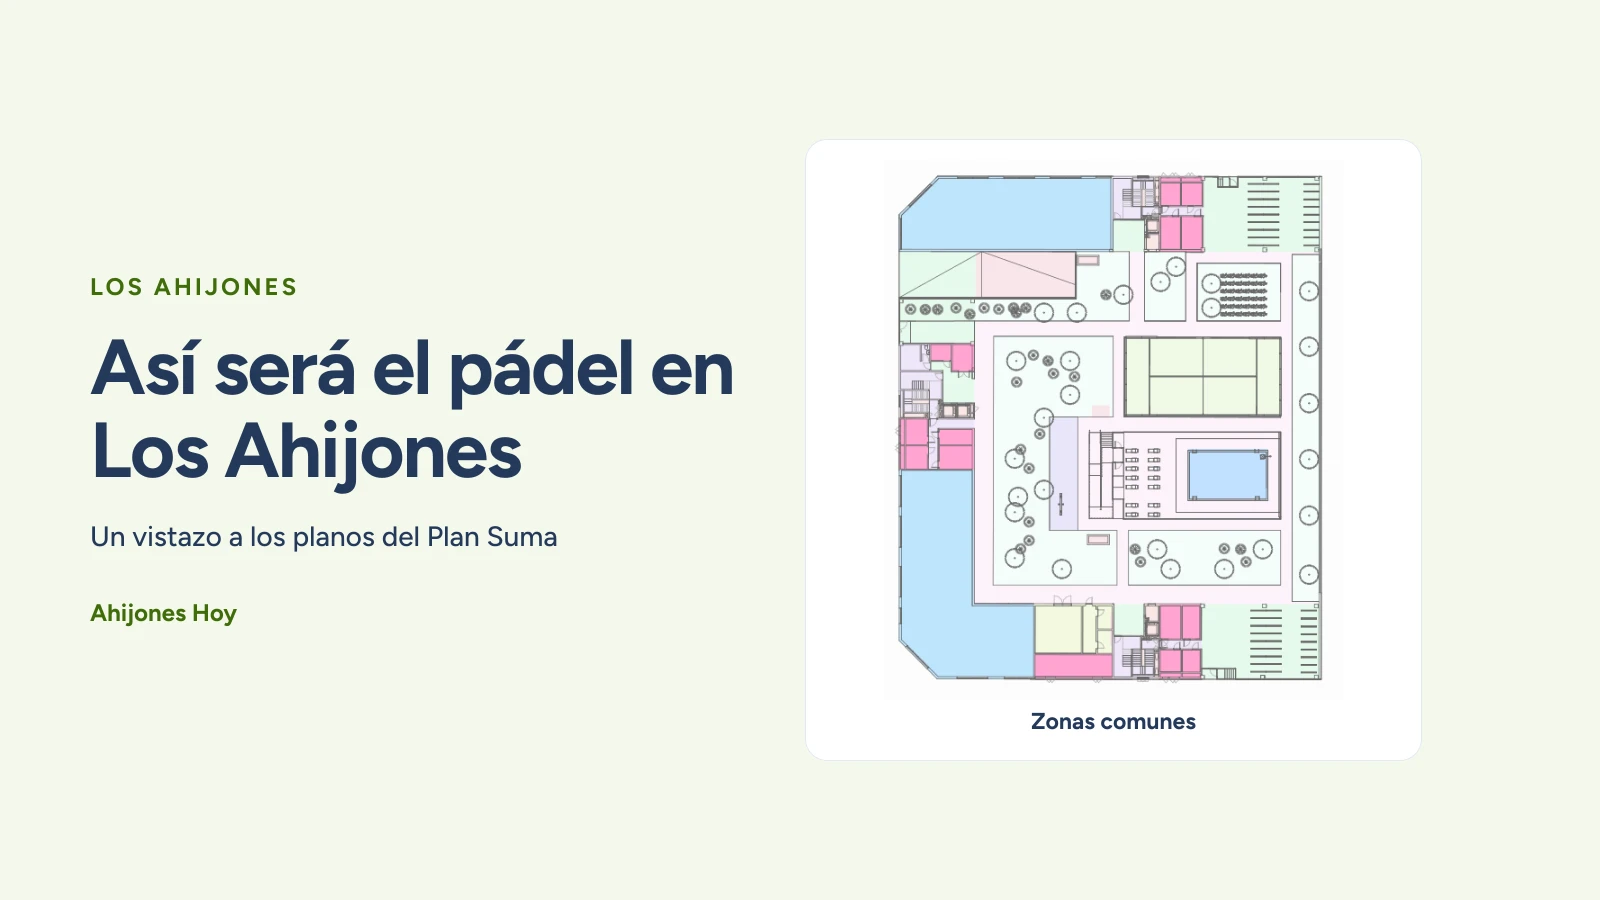
Pádel en Los Ahijones y Vicálvaro: mapa de pistas y clubes
Mapa interactivo de clubes y pistas de pádel en Vicálvaro y alrededores, con direcciones y enlaces, y las pistas previstas del Plan Suma en Los Ahijones.

¿En qué barrio vivo? Distrito, código postal y zona de salud en el sureste de Madrid
Los nuevos barrios del sureste no coinciden con los barrios oficiales, los códigos postales ni las zonas de salud. Te explicamos qué mapa manda en cada trámite.